Almanya’dan Türkiye’ye para gönderirken yapılan 5 yaygın hata (ve bunlardan nasıl kaçınılır)
Almanya’da alın teriyle kazandığınız parayı Türkiye’ye gönderiyorsunuz: Kayseri’deki annenize, babanıza destek için, İzmir’deki bir düğün için ya da Antalya’daki ev için. Böyle olunca gönderdiğiniz her Euro’nun gerçekten yerine ulaşmasını istersiniz.
Ama birçok kişi, farkına bile varmadan transferinin önemli bir kısmını masraflara kaptırıyor. Çoğu zaman sebep büyük bir hata değil, yerleşmiş alışkanlıklar: “Hep kendi bankamı kullanırım”, “Transfer ücretsizdi”, “IBAN’ı hızlıca yazdım.”
Bu rehberde Almanya’dan Türkiye’ye para gönderirken en sık yapılan beş hatayı ve her birinden nasıl kaçınabileceğinizi anlatıyoruz. Finans bilgisi gerekmiyor; bir sonraki transferinizden önce birkaç dakikanızı ayırmanız yeterli.
Hata 1: Sadece ücrete bakıp döviz kurunu gözden kaçırmak
En yaygın ve çoğu zaman en pahalı hata budur. Birçok kişi yalnızca tutarın yanında yazan transfer ücretini karşılaştırır. Oysa bu rakam, gerçek maliyetin sadece bir parçasıdır.
Gerçek kur (orta kur) nedir?
Orta kur (mid-market rate), Euro ile Türk lirası arasındaki “gerçek” kurdur: piyasadaki alış ve satış fiyatlarının tam ortası. Google’da ya da Reuters’ta gördüğünüz kur budur.
Bankaların ve birçok sağlayıcının çoğu size bu kuru vermez; parayı üzerine kur farkı eklenmiş bir kurla çevirir. Örnek verilerimizde bu kur farkı, karşılaştırdığımız transfer hizmetlerinde %0 ile %1,1 arasında, tipik bir banka profilinde ise %3,5’tir. Bunlar modellenmiş varsayımlardır, sağlayıcıların doğrulanmış fiyatları değildir: Gerçek kur farkı sağlayıcıya, bankaya ve zamana göre değişir. Bu da bir ücrettir; sadece faturada ayrı bir satır olarak görünmez.
“Ücretsiz” transfer nasıl daha pahalıya gelir?
Basit bir örnek. Varsayım olarak orta kuru 1 EUR = 52,00 TL alalım:
| Seçenek A: “Ücretsiz transfer” | Seçenek B: 5 € ücretli | |
|---|---|---|
| Gönderilen tutar | 1.000 € | 1.000 € |
| Ücret | 0 € | 5 € |
| Kur farkı | %2,5 → kur 50,70 | %0,5 → kur 51,74 |
| Türkiye’ye ulaşan | 50.700 TL | 51.481 TL |
“Ücretsiz” seçenekte alıcıya yaklaşık 780 TL daha az ulaşıyor; bu da kabaca 15 € demek. Her ay para gönderiyorsanız, yılda 180 €’ya yakın bir fark ortaya çıkar.
Nasıl kaçınırsınız?
- Ücreti değil, her zaman Türkiye’ye ulaşan net tutarı karşılaştırın.
- Size sunulan kuru orta kurla kıyaslayın.
- “Sıfır ücret” veya “ücretsiz transfer” reklamlarına temkinli yaklaşın.
Masrafları nasıl hesapladığımızı merak ediyor musunuz? Metodoloji sayfamızda ücretleri, kur farkını ve varsayımlarımızı sade bir dille anlatıyoruz.
Hata 2: Alışkanlıktan bankanın SWIFT havalesini kullanmak
Sparkasse’ye, Volksbank’a ya da yıllardır çalıştığınız bankaya gitmek güven verir. Ancak Türkiye’ye para gönderirken klasik SWIFT havalesi çoğu zaman en pahalı seçeneklerden biridir.
SWIFT masrafları nereden çıkar?
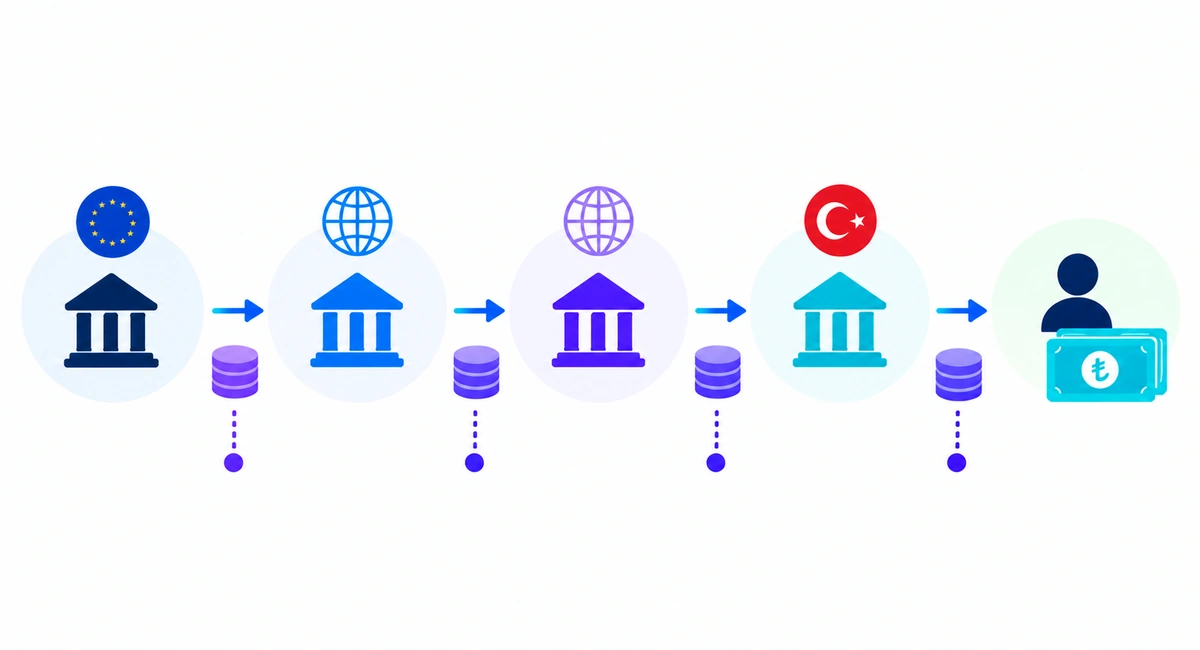
Türkiye SEPA bölgesinde olmadığı için Türkiye’ye yapılan havale ucuz bir SEPA havalesi değildir; uluslararası bir SWIFT ödemesidir. Bu süreçte dört farklı masraf birikebilir:
- Gönderen banka ücreti: Almanya’daki bankanız yurt dışı havalesi için ücret alır.
- Muhabir banka kesintileri: Paranın geçtiği aracı bankalar kendi paylarını keser.
- Alıcı banka ücreti: Bazı Türk bankaları yurt dışından gelen ödemeler için ücret alır.
- Kur farkı: Parayı çeviren banka, kendi belirlediği kuru kullanır.
İşin zor tarafı şu: Bu masrafların bir kısmını gönderirken görmezsiniz. Alıcı ancak sonradan beklediğinden az para geldiğini fark eder.
SHA, OUR ve BEN: tek cümleyle
- SHA: Kendi bankanızın ücretini siz, geri kalanını alıcı öder. Standart seçenek budur.
- OUR: Tüm ücretleri siz ödersiniz. Daha pahalıdır ve yine de tutarın eksiksiz ulaşacağını her zaman garanti etmez.
- BEN: Tüm ücretleri alıcı öder.
Nasıl kaçınırsınız?
- Bankanıza Türkiye’ye havalenin toplam maliyetini sorun ya da fiyat listesine (Preis- und Leistungsverzeichnis) bakın.
- Özellikle yüksek tutarlarda, göndermeden önce bankanızı para transfer hizmetleriyle karşılaştırın.
- SWIFT kullanmak zorundaysanız, alıcının bankasına gelen havale ücretini sorun. Ziraat Bankası, Garanti BBVA veya İş Bankası gibi bankalar kendi ücret tarifelerini yayımlar.
Hata 3: Yanlış para birimini veya hesap türünü seçmek
Daha az fark edilen ama sık yapılan bir hata: Parayı kim, hangi kurla çeviriyor?
TL hesabına Euro göndermek
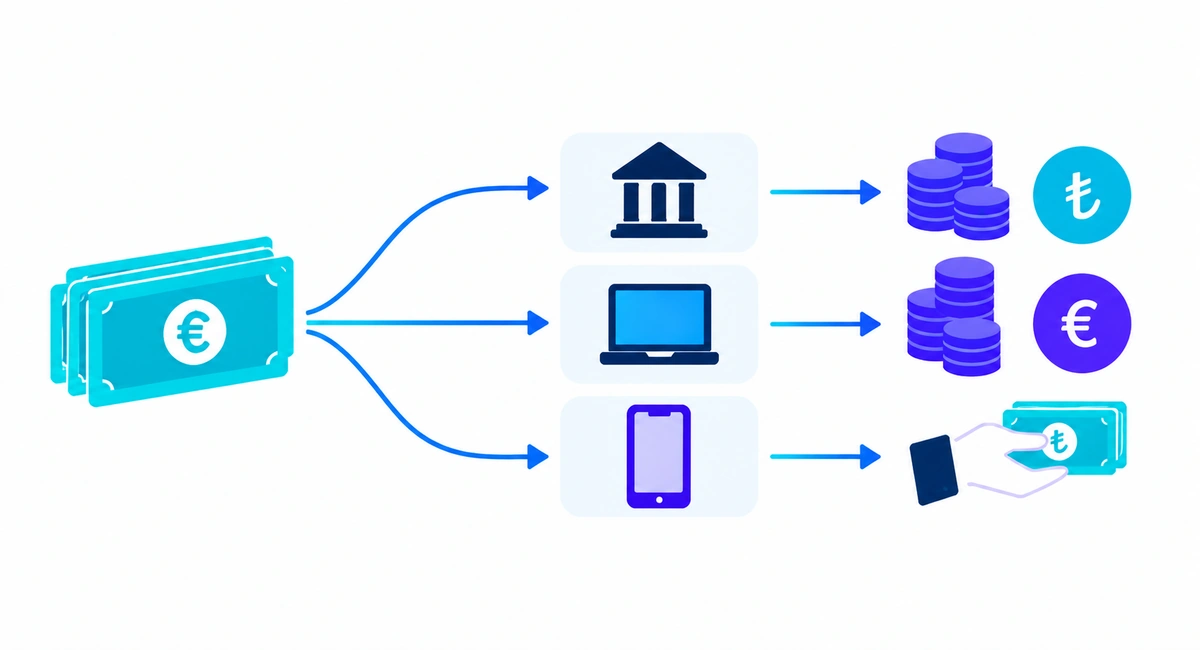
Euro gönderiyorsunuz ama alıcının hesabı Türk lirası ise, paranın bir yerde çevrilmesi gerekir. Bunu sağlayıcınız yapmıyorsa, genellikle alıcının bankası kendi kuruyla yapar. Bu kuru etkileyemezsiniz ve çoğu zaman önceden göremezsiniz.
Döviz hesabı ne zaman mantıklı?
Türkiye’de birçok kişinin TL hesabının yanında bir Euro hesabı (döviz hesabı) da vardır. Euro göndermek şu durumlarda mantıklı olabilir:
- Para Euro olarak kalacaksa (birikim, ileride yapılacak büyük alımlar),
- Alıcı, parayı kendi seçtiği zamanda bozdurmak istiyorsa.
Para günlük harcamalar için kullanılacak ve TL olarak harcanacaksa, genellikle çevirmeyi şeffaf biçimde yapan ve TL olarak ulaştıran bir seçenek daha avantajlıdır.
Nasıl kaçınırsınız?
- Göndermeden önce sorun: “Hesap TL mi, Euro mu?”
- Bilinçli karar verin: günlük ihtiyaçlar için TL, birikim için Euro.
- Onaylamadan önce, hedef para birimindeki net tutarı görebildiğinizden emin olun.
Hata 4: Alıcı bilgilerinde küçük hatalar
Tek bir yanlış rakam ya da hatalı yazılmış bir isim yeter: Transfer gecikir, geri döner veya nadiren takılı kalır. Geri dönen transferlerde çoğu zaman ek ücret çıkar; para iki kez çevrilebilir.
Türk IBAN’ının yapısı
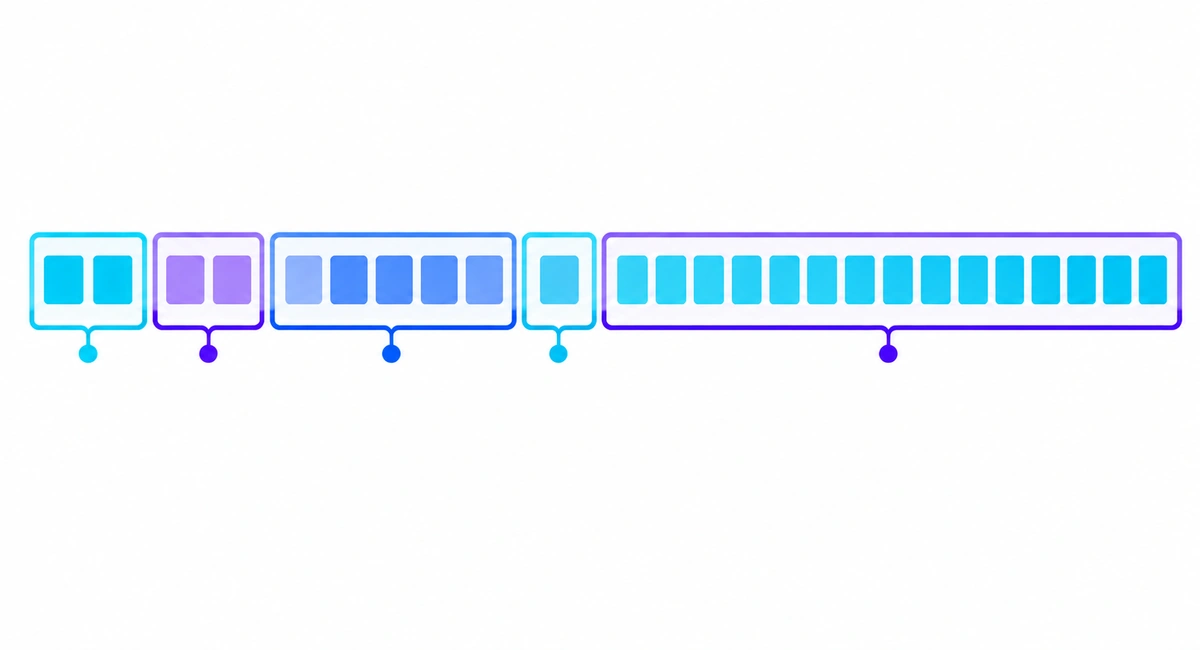
Türk IBAN’ı her zaman 26 alfanümerik karakterden oluşur ve TR ile başlar.
TR00 0000 0000 0000 0000 0000 00 (örnek format)
- IBAN’ı yazılı olarak isteyin (fotoğraf ya da telefonla değil, metin olarak).
- Elle yazmak yerine kopyalayıp yapıştırın.
- Başındaki “TR”yi ve uzunluğunu kontrol edin.
İsim uyuşmazlığı ve Türkçe karakterler
Alıcının adı, hesaptaki adla birebir aynı olmalı. Şunlara dikkat edin:
- Türkçe karakterler: Bazı sistemler ş, ğ, ı, İ, ö, ü, ç harflerini kabul etmez. Sağlayıcının önerdiği yazımı kullanın (ör. “Şahin” → “Sahin”).
- Tam ad: Hesapta ikinci ad varsa onu da yazın (ör. “Ayşe Nur Yılmaz”).
- Evlilik sonrası soyadı: Hesapta hâlâ kızlık soyadının görünüp görünmediğini kontrol edin.
Nasıl kaçınırsınız?
- Yeni bir alıcıya ilk kez gönderiyorsanız önce küçük bir deneme transferi yapın.
- Doğrulanmış alıcıları uygulamada veya şablon olarak kaydedin.
Hata 5: Her tutar ve her durum için aynı sağlayıcıda kalmak
Birçok kişi bir kez bir sağlayıcı seçer ve bir daha düşünmez. Oysa ücret yapıları farklıdır: 200 € için en avantajlı olan sağlayıcı, 5.000 € için en avantajlısı olmayabilir.
Ücret yapısı tutara göre değişir
- Sabit ücretler (transfer başına belirli bir tutar) küçük tutarlarda daha çok hissedilir.
- Yüzdelik ücretler ve kur farkı büyük tutarlarda daha çok hissedilir.
- Ödeme yöntemi önemlidir: Kartla ödeme çoğu zaman banka havalesinden pahalıdır.
- Zamanlama fark yaratabilir: Bazı sağlayıcılar hafta sonu veya ekspres gönderimde farklı koşullar uygular.
Yüksek tutarlar: limitler, belgeler, AWV bildirimi
Örneğin Türkiye’de ev almak için yüksek bir tutar gönderecekseniz şunları önceden planlayın:
- Sağlayıcı limitleri: Günlük veya transfer başına limitler sağlayıcıdan sağlayıcıya değişir.
- Paranın kaynağı: Sağlayıcılar paranın nereden geldiğini sorabilir. Maaş bordrosu veya sözleşme gibi belgeleri hazır bulundurun.
- Almanya’da AWV bildirimi: Yurt dışına yapılan 50.000 €’nun üzerindeki ödemeler Deutsche Bundesbank’a bildirilmelidir (1 Ocak 2025’ten beri geçerli sınır; öncesinde 12.500 €’ydu, bkz. Commerzbank). Bu bildirimi bankanız ya da sağlayıcınız her zaman sizin yerinize yapmaz. Emin değilseniz Bundesbank’ın danışma hattına sorun.
Nasıl kaçınırsınız?
- Tutar belirgin şekilde değiştiğinde yeniden karşılaştırın.
- Yüksek tutarlarda belgeleri ve zamanlamayı birkaç gün önceden planlayın.
Her transferden önce kısa kontrol listesi
- Türkiye’ye ulaşacak net tutarı karşılaştırdım mı, yoksa sadece ücrete mi baktım?
- Orta kura göre kur farkını biliyor muyum?
- Alıcının hesap para birimini (TL veya Euro) biliyor muyum?
- IBAN 26 karakter mi ve “TR” ile mi başlıyor?
- İsim, hesap sahibinin adıyla birebir aynı mı?
- Yüksek tutarda: Limitleri, belgeleri ve AWV bildirimini kontrol ettim mi?
Sonuç: küçük kontroller, gerçek tasarruf
Memlekete para göndermek bir işlemden fazlasıdır; sevdiklerinize verdiğiniz bir destektir. Her transferden daha fazlasını elde etmek için finans uzmanı olmanız gerekmez. Şunlar yeterli:
- Ücreti değil, alıcıya ulaşan tutarı karşılaştırın.
- Bankanızın SWIFT havalesine eleştirel bakın.
- Para birimini ve hesap türünü kontrol edin.
- Alıcı bilgilerini dikkatle girin.
- Tutar değiştiğinde yeniden karşılaştırın.
Türkiye’ye ne kadar ulaşacağını görün
Paragotr bağımsız bir karşılaştırma aracıdır; banka ya da para transfer şirketi değiliz. Tutarınızı girin; farklı seçeneklerle, klasik banka (SWIFT) havalesi dahil, Türkiye’deki alıcınıza ne kadar ulaşacağını yan yana görün.
→ Almanya’dan Türkiye’ye transferinizi şimdi karşılaştırın
Ücretsiz, üyelik gerektirmez, yaklaşık 30 saniye sürer.
Bu rehberdeki rakamlar örnektir, canlı fiyat değildir. Ücretler ve döviz kurları değişir; sağlayıcıya ve bankaya göre farklılık gösterir. Bu rehber genel bilgi amaçlıdır; finansal veya hukuki tavsiye değildir. Bazı sağlayıcı bağlantıları ortaklık (affiliate) bağlantısıdır; sıralamamızı asla etkilemez. Nasıl karşılaştırıyoruz:Yöntemimiz