Almanya’dan Türkiye’ye en ucuz para gönderme yolları: tüm seçenekler karşılaştırıldı
Almanya’da yaşıyor ve Türkiye’ye para gönderiyorsanız, kendi bankanızdan başka seçenekleriniz de var. Hepsinin maliyeti aynı değil ve aradaki farklar ilk bakışta pek görünmüyor. Bu rehberde para göndermenin başlıca yollarını, her birinin gerçekte neye mal olduğunu ve sizin tutarınız için en ucuz seçeneği nasıl bulacağınızı anlatıyoruz.
Kısaca
Türkiye’ye para göndermenin en ucuz yolu, gönderdiğiniz tutar karşılığında alıcınıza en çok lirayı ulaştıran seçenektir. Bu rakam tüm ücretleri ve kur farkını zaten içerir. Tek başına düşük bir ücret size çok az şey söyler.
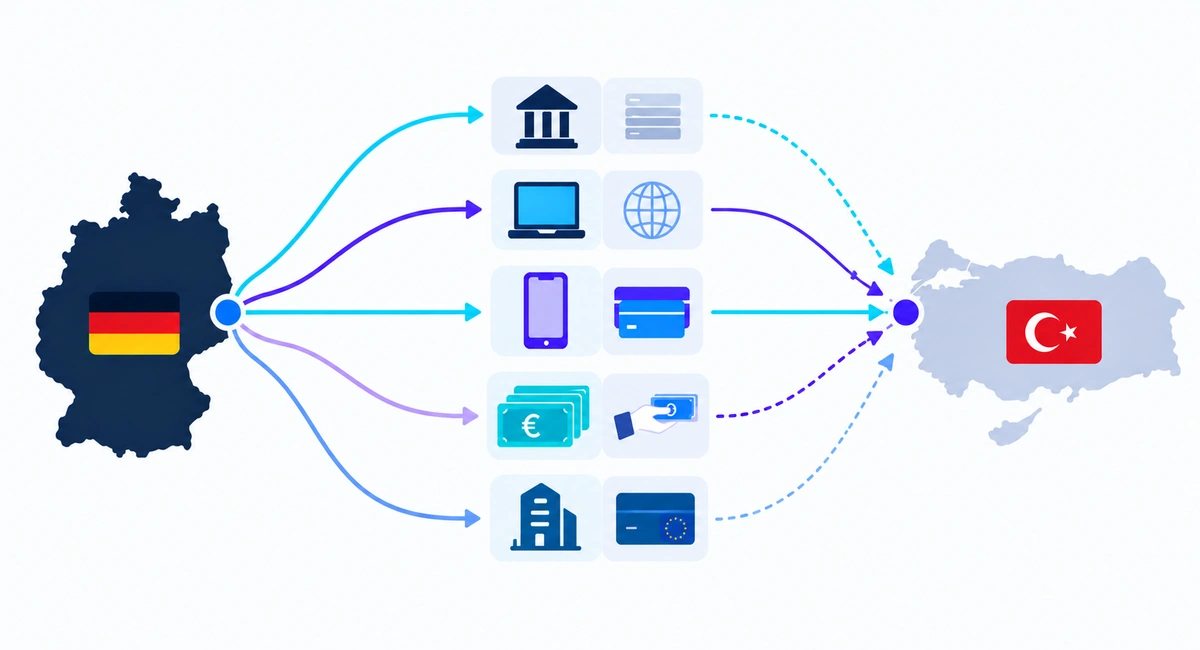
Pratikte başlıca seçenekler şunlardır:
- Alman bankanızdan klasik banka havalesi (SWIFT),
- online para transfer hizmeti,
- yurt dışı transferi sunan uygulama tabanlı hesap,
- Türkiye’de nakit teslim alma,
- Türkiye’deki bir Euro hesabına (döviz hesabı) Euro göndermek.
Seçenek 1: SWIFT ile banka havalesi
Türkiye SEPA bölgesinde olmadığı için Sparkasse’den, Volksbank’tan ya da başka bir Alman bankasından Türkiye’ye yapılan havale uluslararası bir SWIFT ödemesidir. Bu süreçte birkaç masraf birikebilir:
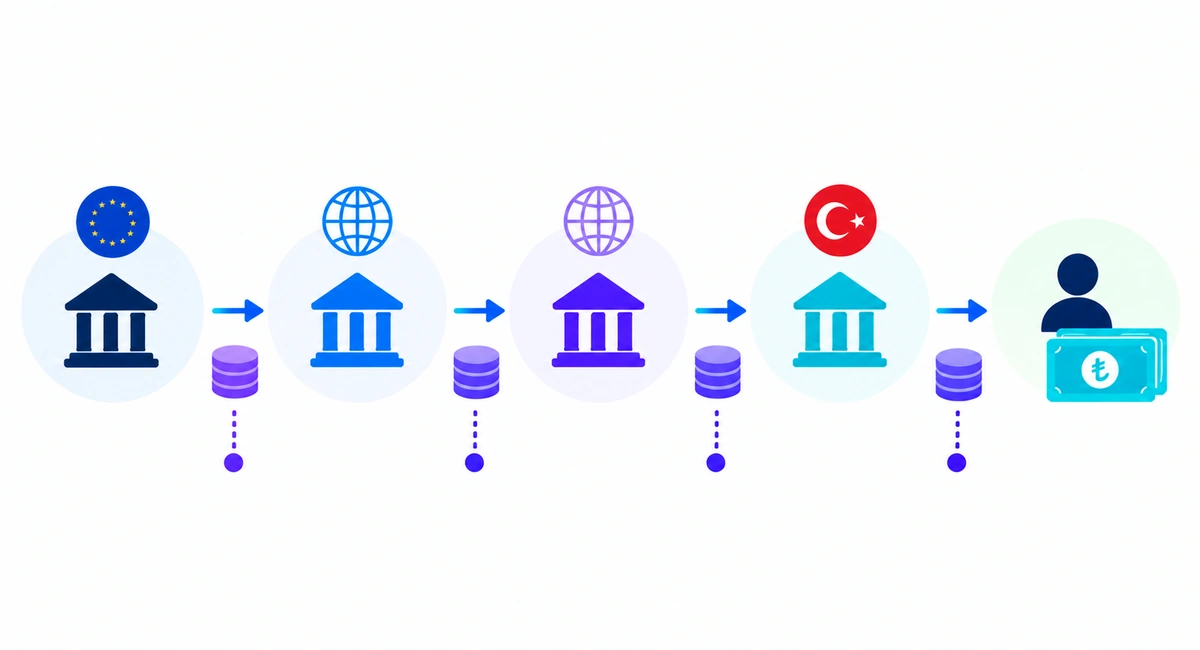
- bankanızın aldığı gönderim ücreti,
- yol üzerindeki muhabir bankaların ücretleri,
- Türk bankasındaki alıcı banka ücreti,
- parayı bir banka çeviriyorsa kur farkı.
Bu masrafların bir kısmı ancak para ulaştığında ortaya çıkar. Banka havaleleri güvenilirdir, ancak Türkiye’ye transferlerde çoğu zaman daha pahalı seçenekler arasındadır. Ayrıntılar: Türkiye’ye havalede bankalar ne kadar masraf alır.
Seçenek 2: Online para transfer hizmetleri
Wise, TransferGo veya Remitly gibi hizmetler uluslararası transferlerde uzmanlaşmıştır. Onlara Euro olarak ödeme yaparsınız (banka havalesi veya kartla), onlar da Türkiye’deki alıcının hesabına lira öder.
Maliyetleri genellikle bir SWIFT havalesinden düşüktür, ancak fiyatlandırmaları farklıdır. Bazıları bir ücret gösterir ve orta kurdan ya da ona yakın bir kurdan çevirir. Bazıları ise çok az ücret alır ya da hiç almaz ve kazancını daha çok döviz kurundan elde eder. Bu yüzden ücreti değil, alıcıya ulaşan tutarı karşılaştırmanız gerekir. İki örnek için Wise mı TransferGo mu ve Wise mı Remitly mi sayfalarına bakın.
Seçenek 3: Uygulama tabanlı hesaplar
Revolut gibi hesaplar, uygulamadaki bakiyenizden yurt dışına para göndermenizi sağlar. Zaten böyle bir hesap kullanıyorsanız bu pratik olabilir. Fiyatlar çoğu zaman planınıza bağlıdır ve bazı sağlayıcılar hafta sonları ek bir kur farkı uygular. Tutarınız ve gönderdiğiniz gün için sonucu karşılaştırın: Wise mı Revolut mu.
Seçenek 4: Nakit teslim alma
Remitly gibi bazı sağlayıcılar, alıcınızın Türkiye’deki bir anlaşmalı noktadan nakit almasına imkân tanır. Alıcının banka hesabı yoksa ya da hızlıca nakde ihtiyacı varsa bu işe yarar. Alıcınıza yakın teslim noktalarını ve kullanılan kuru kontrol edin; kolaylığın bir bedeli olabilir.
Seçenek 5: Euro hesabına Euro göndermek
Türkiye’de birçok kişinin TL hesabının yanında bir Euro hesabı (döviz hesabı) da vardır. Para Euro olarak kalacaksa, örneğin birikim olarak, oraya Euro göndermek mantıklı olabilir. Para lira olarak harcanacaksa, çevirmenin bir yerde yapılması gerekir. Çevirmeyi Türk bankası yaparsa kendi kurunu kullanır ve bu kuru genellikle önceden göremezsiniz.
Tutarınız için en ucuz seçeneği nasıl bulursunuz?
- Tutarınızı bilin. Sabit ücretler küçük tutarlarda, yüzdelik ücretler ve kur farkı büyük tutarlarda daha çok hissedilir.
- Paranın nasıl ulaşacağına karar verin: banka hesabına TL, Euro hesabına Euro ya da nakit.
- Bu tutar için alıcıya ulaşan tutarı karşılaştırın; kıyas noktası olarak bankanızı da dahil edin.
- Nasıl ödeyeceğinizi kontrol edin. Kartla ödeme, banka havalesinden pahalı olabilir.
- Göndermeden önce nihai fiyatı sağlayıcının web sitesinde teyit edin.
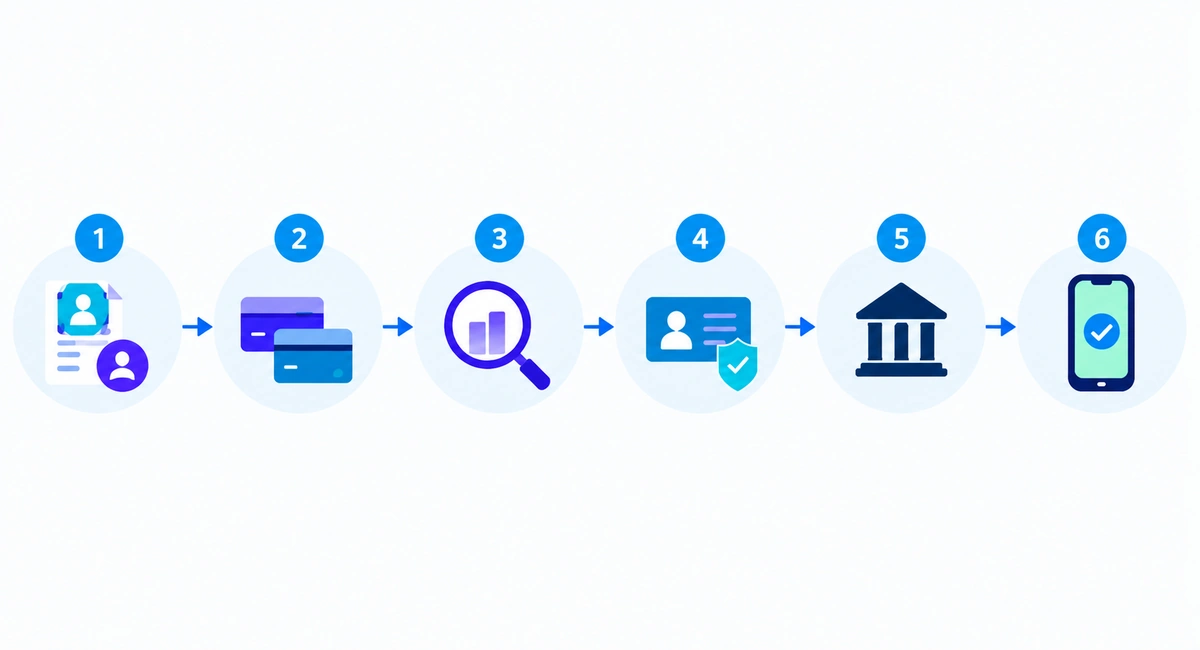
Paragotr’un Almanya → Türkiye hesaplayıcısı 3. adımı sizin yerinize yapar: Her seçeneği alıcıya ulaşan tutara göre sıralar ve yanında toplam maliyeti gösterir.
Her büyük transferden önce karşılaştırın
Fiyatlar değişir ve 200 € için en ucuz olan seçenek, 5.000 € için her zaman en ucuzu değildir. Her büyük transferden önce kısa bir karşılaştırma, paranızın daha fazlasını korumanın en kolay yoludur. Yüksek bir tutar gönderecekseniz önce Almanya’dan Türkiye’ye 10.000 Euro nasıl gönderilir rehberini okuyun.
Örnek hesaplama ne gösteriyor?
Aşağıda, örnek verilerimizden oluşturulmuş 1.000 € için bir örnek hesaplama yer alıyor. Bu canlı bir fiyat listesi değildir. Örnek verilerimizde banka havalesi ile transfer hizmetleri arasındaki fark, hizmetlerin kendi aralarındaki farklardan çok daha büyüktür. Kendi tutarınız için hesaplayıcıyı kullanın.
Örnek hesaplama
Paragotr'un 30 Eylül 2026 itibarıyla örnek verileriyle hesaplanmış, alıcıya geçen tutara göre sıralanmıştır. Canlı fiyat değildir.
€1.000 göndermek (Almanya → Türkiye)
| Seçenek | Alıcıya geçen | Toplam maliyet | Tahmini süre |
|---|---|---|---|
| TransferGo24 saat içinde | ₺51.532,93 | €8,98 | 24 saat içinde |
| RevolutEn fazla 72 saat | ₺51.481,25 | €9,98 | En fazla 72 saat |
| Wise24 saat içinde | ₺51.477,40 | €10,05 | 24 saat içinde |
| Remitly24 saat içinde | ₺51.428,00 | €11,00 | 24 saat içinde |
| Tipik banka (SWIFT)1–5 iş günü | ₺47.796,45 | €80,84 | 1–5 iş günü |
Kamuya açık ücret yapılarına ve örnek bir piyasa ortalama kuruna dayanan örnek veriler. Bankanız veya kart sağlayıcınız ek ücret alabilir. Süreler tahminidir, garanti değildir. Hesaplayıcıda Wise, mümkün olduğunda bu rakamlardan farklı olabilecek canlı bir fiyat gösterir.
Bu rehberdeki rakamlar örnektir, canlı fiyat değildir. Ücretler ve döviz kurları değişir; sağlayıcıya ve bankaya göre farklılık gösterir. Bu rehber genel bilgi amaçlıdır; finansal veya hukuki tavsiye değildir. Bazı sağlayıcı bağlantıları ortaklık (affiliate) bağlantısıdır; sıralamamızı asla etkilemez. Nasıl karşılaştırıyoruz:Yöntemimiz