5 häufige Fehler beim Geldsenden von Deutschland in die Türkei (und wie Sie sie vermeiden)
Sie arbeiten hart für Ihr Geld in Deutschland. Wenn Sie einen Teil davon in die Türkei schicken, an die Eltern in Kayseri, für eine Hochzeit in Izmir oder für die Wohnung in Antalya, soll jeder Euro auch ankommen.
In der Praxis verlieren viele Menschen einen spürbaren Teil ihrer Überweisung, ohne es zu merken. Meist steckt kein großer Fehler dahinter, sondern Gewohnheiten, die Geld kosten: „Ich nehme immer meine Bank“, „Die Überweisung war kostenlos“, „Ich habe die IBAN schnell abgetippt.“
In diesem Ratgeber zeigen wir die fünf häufigsten Fehler beim Geldsenden von Deutschland in die Türkei und wie Sie sie einfach vermeiden. Sie brauchen kein Finanzwissen, nur ein paar Minuten vor Ihrer nächsten Überweisung.
Fehler 1: Nur auf die Gebühr achten und den Wechselkurs übersehen
Das ist der häufigste und meist teuerste Fehler. Viele vergleichen nur die Überweisungsgebühr, die neben dem Betrag steht. Diese Zahl zeigt aber selten die vollen Kosten.
Was ist der Mittelkurs?
Der Mittelkurs (Mid-Market-Kurs) ist der „echte“ Wechselkurs zwischen Euro und türkischer Lira: genau die Mitte zwischen Kauf- und Verkaufspreis am Devisenmarkt. Diesen Kurs sehen Sie zum Beispiel bei Google oder Reuters.
Die meisten Banken und viele Anbieter geben Ihnen nicht diesen Kurs. Sie rechnen mit einem Aufschlag um. In unseren Beispieldaten liegt dieser Aufschlag bei den verglichenen Transferdiensten zwischen 0 und 1,1 % und beim Profil einer typischen Bank bei 3,5 %. Das sind modellierte Annahmen, keine geprüften Preise der Anbieter: Der tatsächliche Aufschlag hängt von Anbieter, Bank und Zeitpunkt ab. Auch der Aufschlag ist eine Gebühr, er taucht nur nicht als eigener Posten auf.
Wie eine „kostenlose“ Überweisung teurer werden kann
Ein einfaches Beispiel mit einem angenommenen Mittelkurs von 1 EUR = 52,00 TRY:
| Option A: „Kostenlos“ | Option B: 5 € Gebühr | |
|---|---|---|
| Gesendeter Betrag | 1.000 € | 1.000 € |
| Gebühr | 0 € | 5 € |
| Wechselkursaufschlag | 2,5 % → Kurs 50,70 | 0,5 % → Kurs 51,74 |
| Kommt in der Türkei an | 50.700 TRY | 51.481 TRY |
Bei der „kostenlosen“ Option kommen rund 780 TRY weniger an, also etwa 15 €. Bei einer monatlichen Überweisung sind das fast 180 € im Jahr.
So vermeiden Sie es:
- Vergleichen Sie immer den Betrag, der in der Türkei ankommt, nicht die Gebühr.
- Prüfen Sie den angebotenen Kurs gegen den Mittelkurs.
- Begegnen Sie Werbung mit „0 Gebühren“ mit gesunder Skepsis.
Wie wir Kosten berechnen, erklären wir in unserer Methodik: Gebühren, Wechselkursaufschläge und Annahmen in einfachen Worten.
Fehler 2: Aus Gewohnheit die SWIFT-Überweisung der Hausbank nutzen
Der Weg zur Sparkasse, Volksbank oder einer anderen vertrauten Bank fühlt sich sicher an. Für Überweisungen in die Türkei ist eine klassische SWIFT-Überweisung aber oft eine der teuersten Optionen.
Woher SWIFT-Gebühren kommen
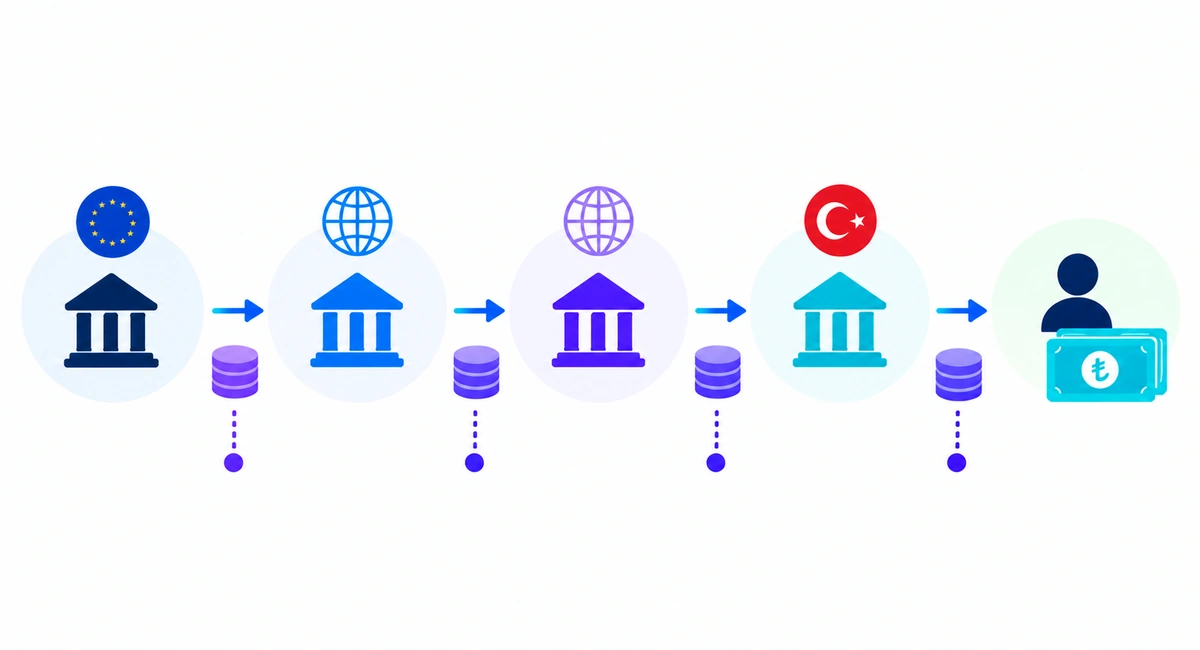
Die Türkei gehört nicht zum SEPA-Raum. Eine Überweisung dorthin ist also keine günstige SEPA-Überweisung, sondern eine internationale SWIFT-Zahlung, bei der sich bis zu vier Kostenarten summieren können:
- Gebühr der sendenden Bank: Ihre deutsche Bank berechnet die Auslandsüberweisung.
- Gebühren von Korrespondenzbanken: Banken auf dem Weg können eigene Beträge abziehen.
- Gebühr der Empfängerbank: Manche türkischen Banken berechnen Gebühren für eingehende Auslandszahlungen.
- Wechselkursaufschlag: Rechnet eine Bank das Geld um, nutzt sie ihren eigenen Kurs.
Das Tückische: Einen Teil dieser Kosten sehen Sie beim Senden nicht. Ihr Empfänger merkt erst später, dass weniger angekommen ist als erwartet.
SHA, OUR und BEN in je einem Satz
- SHA: Sie zahlen die Gebühren Ihrer Bank, der Empfänger den Rest. Das ist der Standard.
- OUR: Sie zahlen alle Gebühren. Das ist teurer und garantiert trotzdem nicht immer, dass der volle Betrag ankommt.
- BEN: Der Empfänger zahlt alle Gebühren.
So vermeiden Sie es:
- Fragen Sie Ihre Bank nach den Gesamtkosten einer Überweisung in die Türkei oder schauen Sie ins Preis- und Leistungsverzeichnis.
- Vergleichen Sie vor jeder größeren Überweisung Ihre Bank mit spezialisierten Geldtransferdiensten.
- Wenn es SWIFT sein muss, fragen Sie bei der Bank des Empfängers nach Eingangsgebühren. Türkische Banken wie Ziraat Bankası, Garanti BBVA oder İş Bankası veröffentlichen eigene Preislisten.
Fehler 3: Die falsche Währung oder Kontoart wählen
Dieser Fehler ist weniger offensichtlich, aber häufig: Wer rechnet das Geld um, und zu welchem Kurs?
Euro auf ein Lira-Konto
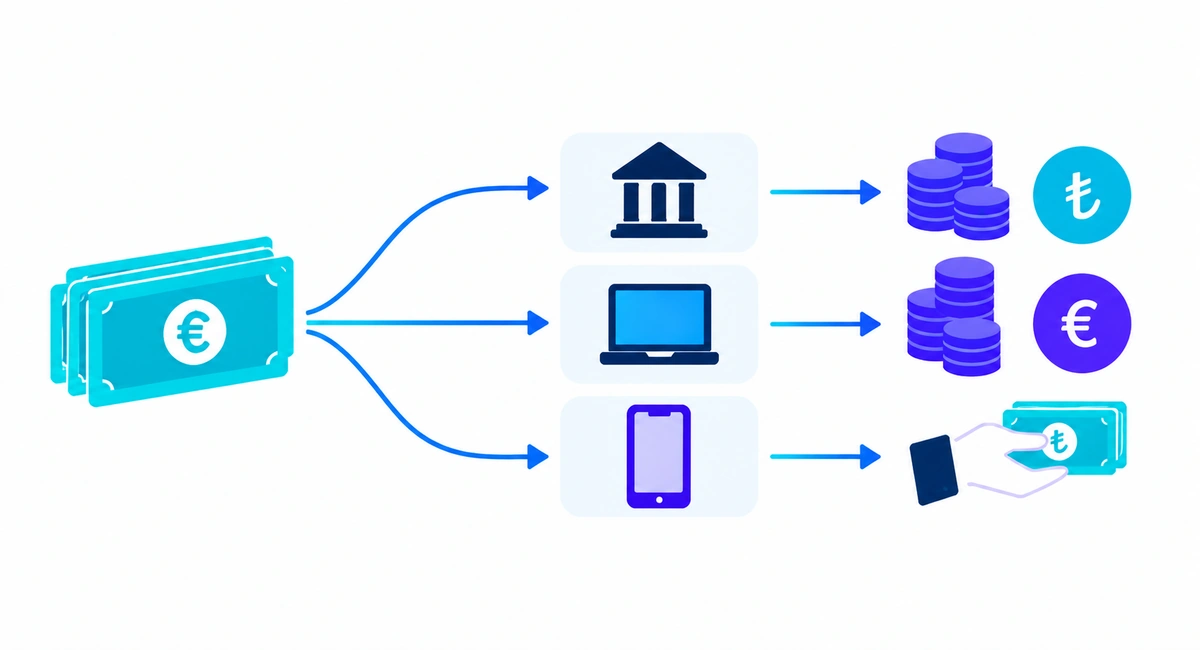
Wenn Sie Euro senden und das Konto des Empfängers in türkischer Lira geführt wird, muss irgendwo umgerechnet werden. Übernimmt das nicht Ihr Anbieter, macht es in der Regel die Empfängerbank, zu ihrem eigenen Kurs. Darauf haben Sie keinen Einfluss, und oft sehen Sie ihn vorher nicht.
Wann ein Fremdwährungskonto (döviz hesabı) sinnvoll ist
Viele Menschen in der Türkei haben neben dem Lira-Konto ein Euro-Konto (döviz hesabı). Euro dorthin zu senden kann sinnvoll sein, wenn:
- das Geld in Euro bleiben soll (Ersparnisse, spätere größere Anschaffungen),
- der Empfänger selbst entscheiden möchte, wann er umtauscht.
Ist das Geld für den Lebensunterhalt gedacht und wird in Lira ausgegeben, ist meist eine Option besser, die transparent umrechnet und Lira auszahlt.
So vermeiden Sie es:
- Fragen Sie vor dem Senden: „In welcher Währung ist das Konto: TL oder EUR?“
- Entscheiden Sie bewusst: Lira für den Alltag, Euro zum Sparen.
- Achten Sie darauf, dass Sie den Endbetrag in der Zielwährung sehen, bevor Sie bestätigen.
Fehler 4: Kleine Fehler bei den Empfängerdaten
Eine falsche Ziffer oder ein falsch geschriebener Name reicht: Die Überweisung verzögert sich, kommt zurück oder bleibt in seltenen Fällen hängen. Rücküberweisungen kosten oft Gebühren, und das Geld wird unter Umständen zweimal umgerechnet.
So ist eine türkische IBAN aufgebaut
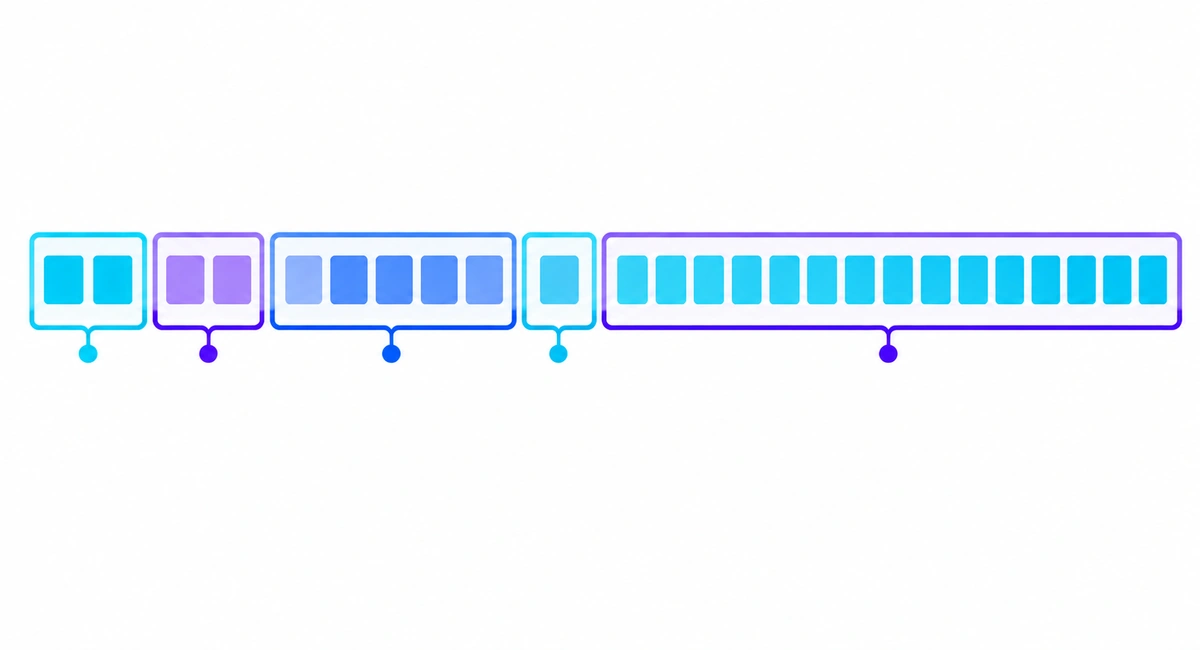
Eine türkische IBAN hat immer 26 alphanumerische Zeichen und beginnt mit TR.
TR00 0000 0000 0000 0000 0000 00 (Beispielformat)
- Lassen Sie sich die IBAN schriftlich geben (als Text, nicht als Foto oder am Telefon).
- Kopieren und einfügen statt abtippen.
- Prüfen Sie den Anfang („TR“) und die Länge.
Abweichende Namen und türkische Sonderzeichen
Der Name des Empfängers sollte genau dem Namen auf dem Konto entsprechen. Achten Sie auf:
- Türkische Sonderzeichen: Manche Systeme akzeptieren ş, ğ, ı, İ, ö, ü oder ç nicht. Nutzen Sie die vom Anbieter vorgeschlagene Schreibweise (z. B. „Şahin“ → „Sahin“).
- Vollständige Namen: Geben Sie zweite Vornamen an, wenn sie im Konto stehen (z. B. „Ayşe Nur Yılmaz“).
- Namen nach der Heirat: Prüfen Sie, ob das Konto noch auf den Geburtsnamen läuft.
So vermeiden Sie es:
- Machen Sie bei neuen Empfängern zuerst eine kleine Testüberweisung.
- Speichern Sie geprüfte Empfänger in der App oder als Vorlage.
Fehler 5: Für jeden Betrag und jede Situation beim selben Anbieter bleiben
Viele wählen einmal einen Anbieter und denken nie wieder darüber nach. Die Gebührenmodelle unterscheiden sich aber: Der Anbieter, der für 200 € gut ist, muss es für 5.000 € nicht sein.
Die Gebührenstruktur hängt vom Betrag ab
- Feste Gebühren (ein fester Betrag pro Überweisung) fallen bei kleinen Beträgen stark ins Gewicht.
- Prozentuale Gebühren und Kursaufschläge fallen bei großen Beträgen stark ins Gewicht.
- Die Zahlungsart zählt: Kartenzahlungen sind oft teurer als Banküberweisungen.
- Der Zeitpunkt kann zählen: Manche Anbieter haben am Wochenende oder bei Expressversand andere Konditionen.
Große Beträge: Limits, Nachweise, AWV-Meldung
Wenn Sie einen größeren Betrag senden, etwa für einen Immobilienkauf in der Türkei, planen Sie Folgendes ein:
- Limits der Anbieter: Tages- oder Transaktionslimits unterscheiden sich je nach Anbieter.
- Herkunft der Mittel: Anbieter können nach der Herkunft des Geldes fragen. Halten Sie Gehaltsabrechnungen oder Verträge bereit.
- AWV-Meldung in Deutschland: Zahlungen ins Ausland über 50.000 € müssen der Deutschen Bundesbank gemeldet werden (Grenze seit 1. Januar 2025, vorher 12.500 €, siehe Commerzbank). Das übernimmt Ihre Bank oder Ihr Anbieter nicht immer für Sie. Fragen Sie im Zweifel bei der Service-Hotline der Bundesbank nach.
So vermeiden Sie es:
- Vergleichen Sie neu, wenn sich der Betrag deutlich ändert.
- Planen Sie bei großen Beträgen Unterlagen und Zeitpunkt einige Tage im Voraus.
Kurze Checkliste vor jeder Überweisung
- Habe ich den Betrag verglichen, der in der Türkei ankommt, und nicht nur die Gebühr?
- Kenne ich den Wechselkursaufschlag im Vergleich zum Mittelkurs?
- Kenne ich die Kontowährung des Empfängers (TL oder EUR)?
- Hat die IBAN 26 Zeichen und beginnt mit „TR“?
- Stimmt der Name genau mit dem Kontoinhaber überein?
- Bei großen Beträgen: Limits, Nachweise und AWV-Meldung geprüft?
Fazit: kleine Prüfungen, echte Ersparnis
Geld nach Hause zu schicken ist mehr als eine Transaktion. Es ist Unterstützung für die Menschen, die Ihnen wichtig sind. Sie müssen kein Finanzprofi sein, um bei jeder Überweisung mehr herauszuholen. Es reicht, wenn Sie:
- den Empfangsbetrag statt der Gebühr vergleichen,
- SWIFT-Überweisungen der Hausbank kritisch prüfen,
- Währung und Kontoart klären,
- die Empfängerdaten sorgfältig eingeben,
- bei neuem Betrag neu vergleichen.
Sehen Sie, wie viel in der Türkei ankommt
Paragotr ist ein unabhängiger Vergleichsdienst. Wir sind keine Bank und kein Transferanbieter. Geben Sie Ihren Betrag ein und sehen Sie nebeneinander, wie viel Ihr Empfänger in der Türkei mit verschiedenen Optionen erhalten würde, inklusive klassischer SWIFT-Überweisung der Bank.
→ Jetzt Ihre Überweisung von Deutschland in die Türkei vergleichen
Kostenlos, ohne Anmeldung, in etwa 30 Sekunden.
Die Zahlen in diesem Ratgeber sind Beispiele, keine Live-Preise. Gebühren und Wechselkurse ändern sich und unterscheiden sich je nach Anbieter und Bank. Dieser Ratgeber ist eine allgemeine Information und keine Finanz- oder Rechtsberatung. Einige Anbieter-Links sind Affiliate-Links; sie beeinflussen unsere Reihenfolge nie. So vergleichen wir:Unsere Methode