Türkiye’ye para göndermek için banka ne kadar masraf alır?
Türkiye’ye para gönderirken çoğu zaman ilk akla gelen kendi bankanızdır. Ama Türkiye’ye yapılan bir banka havalesi, Almanya’daki başka bir hesaba yapılan havaleye benzemez ve ücretler farklı işler. Bu rehberde neler için ücret alınabileceğini, bunları kimin ödediğini ve bankanızın size gerçekte kaça mal olduğunu nasıl öğrenebileceğinizi anlatıyoruz.
Türkiye’ye havale neden SEPA havalesi değildir?
SEPA bölgesi içinde Euro havaleleri genellikle ucuz ya da ücretsizdir. Türkiye SEPA bölgesinde değildir; bu yüzden bankanız parayı uluslararası bir SWIFT ödemesi olarak gönderir. Para, alıcının bankasına ulaşmadan önce bir veya birden fazla muhabir bankadan geçebilir ve Euro’lar genellikle yol üzerinde bir yerde Türk lirasına çevrilir.
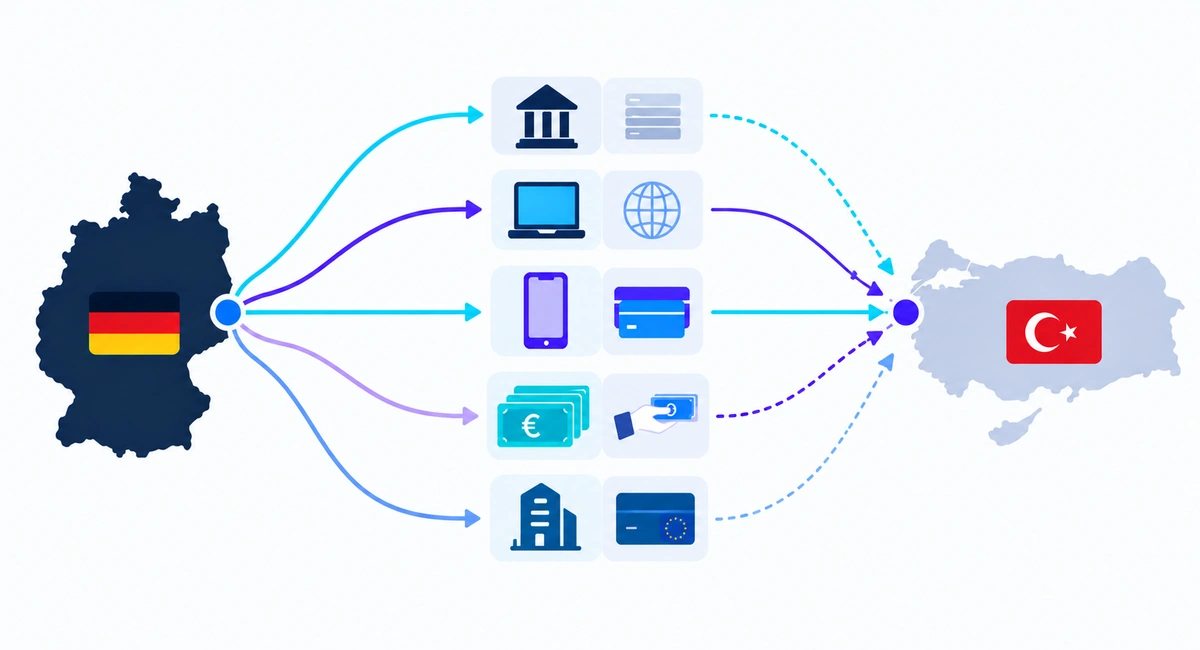
Dört maliyet katmanı
- Gönderme ücreti. Almanya’daki bankanız yurt dışı havalesi için ücret alır. Bu ücret çoğu zaman tutarın belirli bir yüzdesidir, alt ve üst sınırı vardır ve kâğıt talimatlarda internet bankacılığına göre daha yüksek olabilir.
- Muhabir banka ücretleri. Ödemeyi aktaran bankalar kendi ücretlerini kesebilir. Bunu gönderirken çoğu zaman göremezsiniz.
- Alıcı banka ücreti. Bazı Türk bankaları yurt dışından gelen ödemeler için ücret alır.
- Kur farkı. Parayı bankanız ya da alıcı banka çeviriyorsa, kendi kurunu kullanır; bu kur genellikle orta kurun altındadır. Yüksek tutarlarda en büyük maliyet çoğu zaman budur.
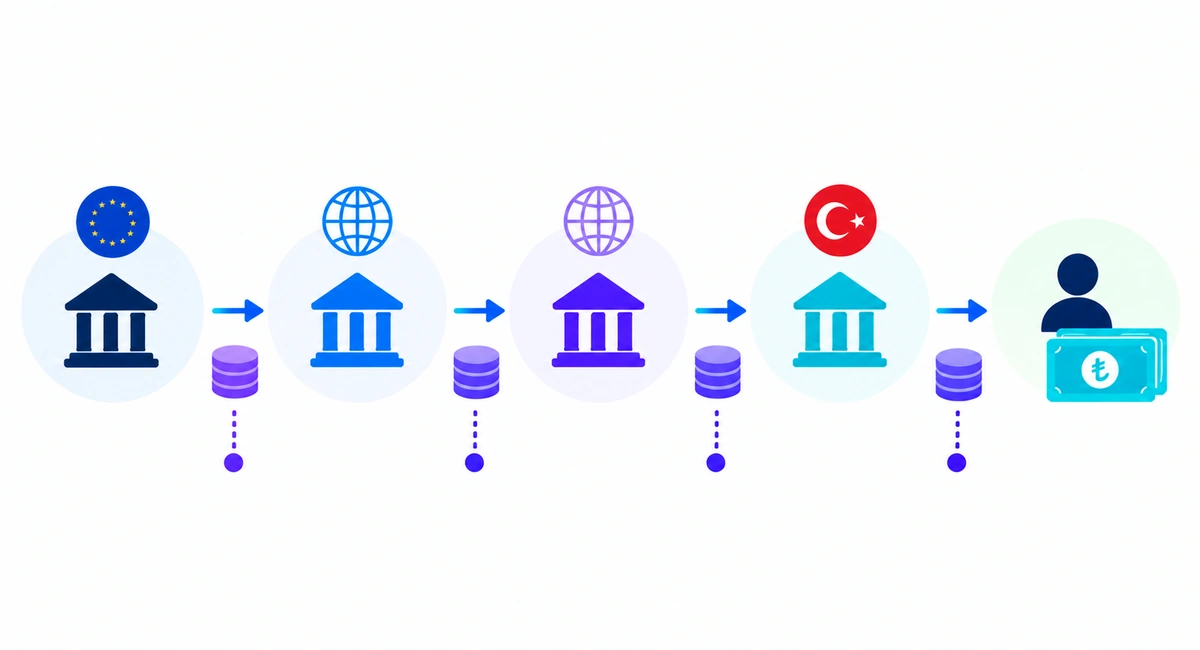
İlk ücreti bulmak kolaydır. Türkiye’ye banka havalesini beklenmedik şekilde pahalı yapan, diğer üç kalemdir.
SHA, OUR ve BEN: hangi ücreti kim öder?
SWIFT ile gönderirken bir masraf seçeneği belirlersiniz:
- SHA (shared, paylaşımlı): Kendi bankanızın ücretini siz ödersiniz; muhabir banka ve alıcı banka ücretleri tutardan düşülür. Genellikle varsayılan seçenek budur.
- OUR: Tüm ücretleri siz ödersiniz. Baştan daha pahalıdır ve yine de tutarın eksiksiz ulaşacağı her zaman garanti değildir.
- BEN (beneficiary, alıcı): Tüm ücretleri alıcınız öder; ücretler tutardan düşülür.
SHA ve BEN’de, daha hiçbir çevirme yapılmadan bile alıcınıza gönderdiğinizden daha az para ulaşır.
Bankanızın ne kadar ücret aldığını nasıl öğrenirsiniz?
- Bankanızın fiyat listesinde (Preis- und Leistungsverzeichnis) yurt dışı ödemeler bölümüne bakın ya da müşteri temsilcinize sorun.
- Bankanın Euro’dan TL’ye çevirmede hangi döviz kurunu kullandığını sorun ve orta kurla karşılaştırın.
- Alıcınızdan, kendi bankasının gelen havale ücretlerini kontrol etmesini isteyin.
- Muhabir banka ücreti çıkıp çıkmayacağını ve hangi masraf seçeneğini kullandığınızı sorun.
Ardından tüm kalemleri toplayın ve bir para transfer hizmetinin ulaştıracağı tutarla karşılaştırın. Döviz kuru ve transfer ücreti rehberimiz, kur farkını nasıl ölçeceğinizi gösteriyor.
Paragotr banka havalesini nasıl modelliyor?
Hesaplayıcıda banka havalesi belirli bir banka değil, bir referans değerdir. Almanya’daki tipik bir şube bankasının örnek profilini kullanır: bir gönderme ücreti, bir muhabir banka ücreti, bir alıcı banka ücreti ve bir kur farkı. Her sonuçta varsayımlar satır satır gösterilir. Ücretler bankadan bankaya değiştiği için bunu bir referans noktası olarak görün ve kendi bankanızın fiyatlarını kontrol edin.
Daha az ödemenin yolları
- Her büyük transferden önce alıcıya ulaşan tutarı para transfer hizmetleriyle karşılaştırın: SWIFT, Wise ve TransferGo karşılaştırması.
- Çift çevirmeden kaçının. Türkiye’deki hesap TL ise, alıcı bankanın çevirmesi için Euro göndermek yerine çevirmeyi şeffaf biçimde yapan bir seçenek tercih edin.
- Bankanız yüksek bir asgari ücret alıyorsa daha seyrek ama daha yüksek tutarlı transferler yapın.
- Hesap modelinizi kontrol edin. Bazı banka hesaplarında yurt dışı ödemeler daha ucuzdur.
Örnek hesaplama: 1.000 € ve 5.000 €
Aşağıdaki tablolar, örnek verilerimizden oluşturulmuştur ve banka referans değerini karşılaştırmamızdaki para transfer hizmetlerinin yanında gösterir. Kendi tutarınız için Almanya → Türkiye hesaplayıcısını kullanın ve satır satır döküm için banka havalesinin ayrıntılarını açın.
Örnek hesaplama
Paragotr'un 30 Eylül 2026 itibarıyla örnek verileriyle hesaplanmış, alıcıya geçen tutara göre sıralanmıştır. Canlı fiyat değildir.
€1.000 göndermek (Almanya → Türkiye)
| Seçenek | Alıcıya geçen | Toplam maliyet | Tahmini süre |
|---|---|---|---|
| TransferGo24 saat içinde | ₺51.532,93 | €8,98 | 24 saat içinde |
| RevolutEn fazla 72 saat | ₺51.481,25 | €9,98 | En fazla 72 saat |
| Wise24 saat içinde | ₺51.477,40 | €10,05 | 24 saat içinde |
| Remitly24 saat içinde | ₺51.428,00 | €11,00 | 24 saat içinde |
| Tipik banka (SWIFT)1–5 iş günü | ₺47.796,45 | €80,84 | 1–5 iş günü |
€5.000 göndermek (Almanya → Türkiye)
| Seçenek | Alıcıya geçen | Toplam maliyet | Tahmini süre |
|---|---|---|---|
| TransferGo24 saat içinde | ₺257.868,93 | €40,98 | 24 saat içinde |
| Wise24 saat içinde | ₺257.501,40 | €48,05 | 24 saat içinde |
| RevolutEn fazla 72 saat | ₺257.406,24 | €49,88 | En fazla 72 saat |
| Remitly24 saat içinde | ₺257.140,00 | €55,00 | 24 saat içinde |
| Tipik banka (SWIFT)1–5 iş günü | ₺248.516,45 | €220,84 | 1–5 iş günü |
Kamuya açık ücret yapılarına ve örnek bir piyasa ortalama kuruna dayanan örnek veriler. Bankanız veya kart sağlayıcınız ek ücret alabilir. Süreler tahminidir, garanti değildir. Hesaplayıcıda Wise, mümkün olduğunda bu rakamlardan farklı olabilecek canlı bir fiyat gösterir.
Bu rehberdeki rakamlar örnektir, canlı fiyat değildir. Ücretler ve döviz kurları değişir; sağlayıcıya ve bankaya göre farklılık gösterir. Bu rehber genel bilgi amaçlıdır; finansal veya hukuki tavsiye değildir. Bazı sağlayıcı bağlantıları ortaklık (affiliate) bağlantısıdır; sıralamamızı asla etkilemez. Nasıl karşılaştırıyoruz:Yöntemimiz