Was kostet eine Banküberweisung in die Türkei?
Wenn Sie Geld in die Türkei senden möchten, denken Sie wahrscheinlich zuerst an Ihre Hausbank. Eine Banküberweisung in die Türkei funktioniert aber anders als eine Überweisung auf ein anderes deutsches Konto, und auch die Gebühren sind anders aufgebaut. Hier erfahren Sie, was berechnet werden kann, wer es zahlt und wie Sie herausfinden, was Ihre Bank wirklich kostet.
Warum eine Überweisung in die Türkei keine SEPA-Überweisung ist
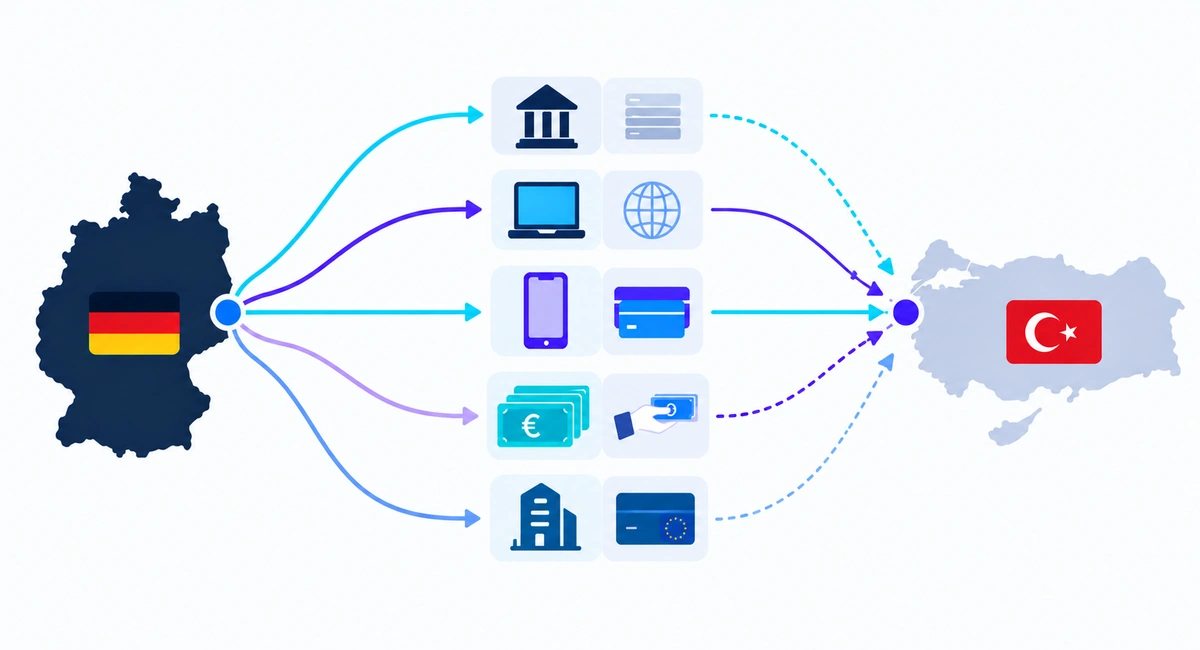
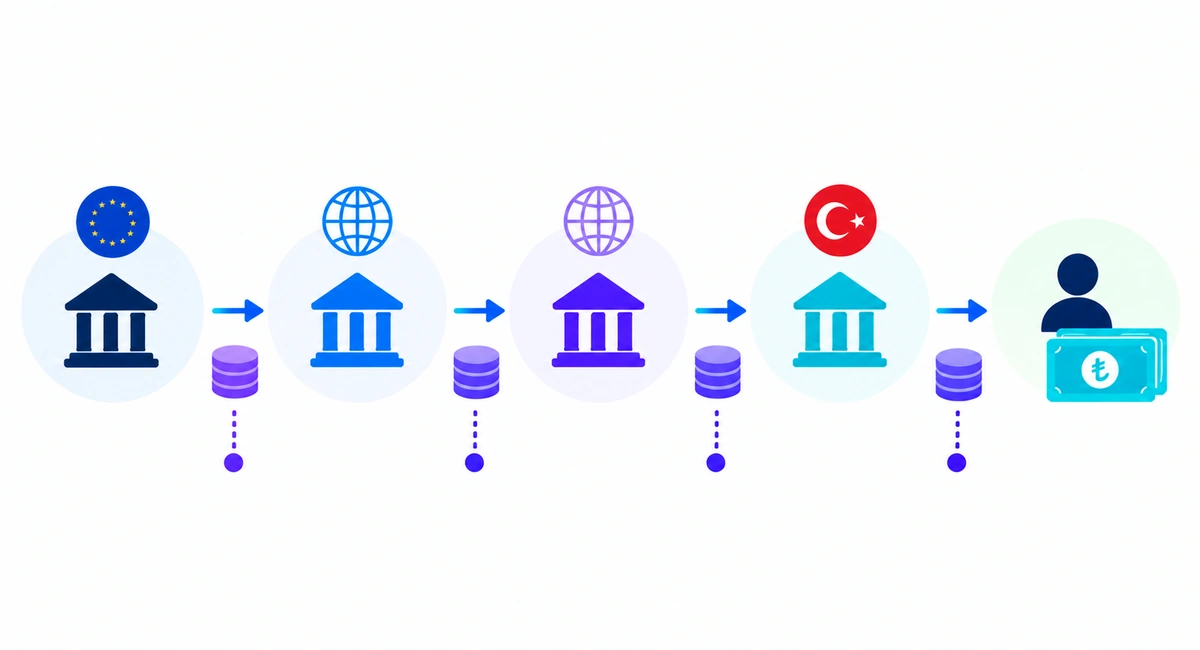
Innerhalb des SEPA-Raums sind Euro-Überweisungen meist günstig oder kostenlos. Die Türkei gehört nicht zum SEPA-Raum, deshalb sendet Ihre Bank das Geld als internationale SWIFT-Zahlung. Auf dem Weg zur Empfängerbank kann die Zahlung über eine oder mehrere Korrespondenzbanken laufen, und irgendwo unterwegs müssen die Euro meist in Lira umgerechnet werden.
Die vier Kostenarten
- Sendegebühr. Ihre deutsche Bank berechnet die Auslandsüberweisung. Oft ist das ein Prozentsatz des Betrags mit Mindest- und Höchstbetrag, und für beleghafte Aufträge kann sie höher sein als im Online-Banking.
- Gebühren von Korrespondenzbanken. Banken, die die Zahlung weiterleiten, können eigene Gebühren abziehen. Das sehen Sie beim Senden oft nicht.
- Gebühr der Empfängerbank. Manche türkischen Banken berechnen Gebühren für eingehende Auslandszahlungen.
- Wechselkursaufschlag. Rechnet Ihre Bank oder die Empfängerbank das Geld um, nutzt sie ihren eigenen Kurs, der meist unter dem Mittelkurs liegt. Bei größeren Beträgen ist das oft der größte Kostenfaktor.
Die erste Gebühr finden Sie leicht. Die anderen drei machen Banküberweisungen in die Türkei überraschend teuer.
SHA, OUR und BEN: Wer zahlt welche Gebühr?
Bei einer SWIFT-Überweisung wählen Sie eine Gebührenoption:
- SHA (geteilt): Sie zahlen die Gebühr Ihrer Bank, Korrespondenz- und Empfängergebühren werden vom Betrag abgezogen. Das ist der übliche Standard.
- OUR: Sie zahlen alle Gebühren. Das kostet vorab mehr, und trotzdem ist nicht immer garantiert, dass der volle Betrag ankommt.
- BEN (Begünstigter): Ihr Empfänger zahlt alle Gebühren, sie werden vom Betrag abgezogen.
Bei SHA und BEN erhält Ihr Empfänger weniger, als Sie gesendet haben, und das noch vor einer Umrechnung.
So prüfen Sie, was Ihre Bank berechnet
- Sehen Sie im Preis- und Leistungsverzeichnis Ihrer Bank unter Auslandszahlungen nach oder fragen Sie Ihre Beraterin bzw. Ihren Berater.
- Fragen Sie, welchen Wechselkurs die Bank für Euro in Lira verwendet, und vergleichen Sie ihn mit dem Mittelkurs.
- Bitten Sie Ihren Empfänger, die Gebühren für eingehende Zahlungen seiner Bank zu prüfen.
- Fragen Sie, ob Korrespondenzbankgebühren wahrscheinlich sind und welche Gebührenoption Sie nutzen.
Rechnen Sie dann alles zusammen und vergleichen Sie es mit dem Betrag, den ein Geldtransferdienst auszahlen würde. Unser Ratgeber zu Wechselkurs und Gebühr zeigt, wie Sie den Aufschlag messen.
Wie Paragotr eine Banküberweisung abbildet
Im Rechner ist die Banküberweisung ein Vergleichswert, keine bestimmte Bank. Sie beruht auf einem beispielhaften Profil einer typischen deutschen Filialbank mit Sendegebühr, einer Korrespondenzbankgebühr, einer Empfängergebühr und einem Wechselkursaufschlag. Jedes Ergebnis zeigt die Annahmen Zeile für Zeile. Die Gebühren unterscheiden sich je nach Bank. Nutzen Sie den Wert daher als Orientierung und prüfen Sie die Preise Ihrer eigenen Bank.
So zahlen Sie weniger
- Vergleichen Sie den Empfangsbetrag vor jeder größeren Überweisung mit Geldtransferdiensten: SWIFT vs Wise vs TransferGo.
- Vermeiden Sie doppelte Umrechnung. Wird das Konto in der Türkei in Lira geführt, wählen Sie eine Option, die transparent umrechnet, statt Euro zu senden, die dann die Empfängerbank umrechnet.
- Senden Sie seltener größere Beträge, wenn Ihre Bank eine hohe Mindestgebühr berechnet.
- Prüfen Sie Ihr Kontomodell. Bei manchen Konten sind Auslandszahlungen günstiger.
Beispielrechnung: 1.000 € und 5.000 €
Die Tabellen unten zeigen den Bank-Vergleichswert neben den Geldtransferdiensten aus unserem Vergleich, erstellt aus unseren Beispieldaten. Für Ihren eigenen Betrag nutzen Sie den Rechner für Deutschland → Türkei und öffnen die Details der Banküberweisung für eine Aufschlüsselung Zeile für Zeile.
Beispielrechnung
Berechnet mit den Beispieldaten von Paragotr, Stand 30. September 2026, sortiert nach dem Empfangsbetrag. Keine Live-Preise.
1.000 € senden (Deutschland → Türkei)
| Option | Empfänger erhält | Gesamtkosten | Geschätzte Dauer |
|---|---|---|---|
| TransferGoInnerhalb von 24 Stunden | 51.532,93 ₺ | 8,98 € | Innerhalb von 24 Stunden |
| RevolutBis zu 72 Stunden | 51.481,25 ₺ | 9,98 € | Bis zu 72 Stunden |
| WiseInnerhalb von 24 Stunden | 51.477,40 ₺ | 10,05 € | Innerhalb von 24 Stunden |
| RemitlyInnerhalb von 24 Stunden | 51.428,00 ₺ | 11,00 € | Innerhalb von 24 Stunden |
| Typische Bank (SWIFT)1 bis 5 Werktage | 47.796,45 ₺ | 80,84 € | 1 bis 5 Werktage |
5.000 € senden (Deutschland → Türkei)
| Option | Empfänger erhält | Gesamtkosten | Geschätzte Dauer |
|---|---|---|---|
| TransferGoInnerhalb von 24 Stunden | 257.868,93 ₺ | 40,98 € | Innerhalb von 24 Stunden |
| WiseInnerhalb von 24 Stunden | 257.501,40 ₺ | 48,05 € | Innerhalb von 24 Stunden |
| RevolutBis zu 72 Stunden | 257.406,24 ₺ | 49,88 € | Bis zu 72 Stunden |
| RemitlyInnerhalb von 24 Stunden | 257.140,00 ₺ | 55,00 € | Innerhalb von 24 Stunden |
| Typische Bank (SWIFT)1 bis 5 Werktage | 248.516,45 ₺ | 220,84 € | 1 bis 5 Werktage |
Beispieldaten auf Basis öffentlicher Gebührenmodelle und eines beispielhaften Mittelkurses. Ihre Bank oder Ihr Kartenanbieter kann zusätzliche Gebühren berechnen. Laufzeiten sind Schätzungen, keine Garantie. Im Rechner zeigt Wise, wo verfügbar, einen Live-Preis, der von diesen Zahlen abweichen kann.
Die Zahlen in diesem Ratgeber sind Beispiele, keine Live-Preise. Gebühren und Wechselkurse ändern sich und unterscheiden sich je nach Anbieter und Bank. Dieser Ratgeber ist eine allgemeine Information und keine Finanz- oder Rechtsberatung. Einige Anbieter-Links sind Affiliate-Links; sie beeinflussen unsere Reihenfolge nie. So vergleichen wir:Unsere Methode